Atrasei as parcelas do financiamento: quanto tempo tenho para pagar antes de perder o imóvel?
Recebeu uma intimação para pagar o financiamento em 15 dias? Entenda as etapas da cobrança e a janela extra para regularizar o atraso em financiamentos de moradia.
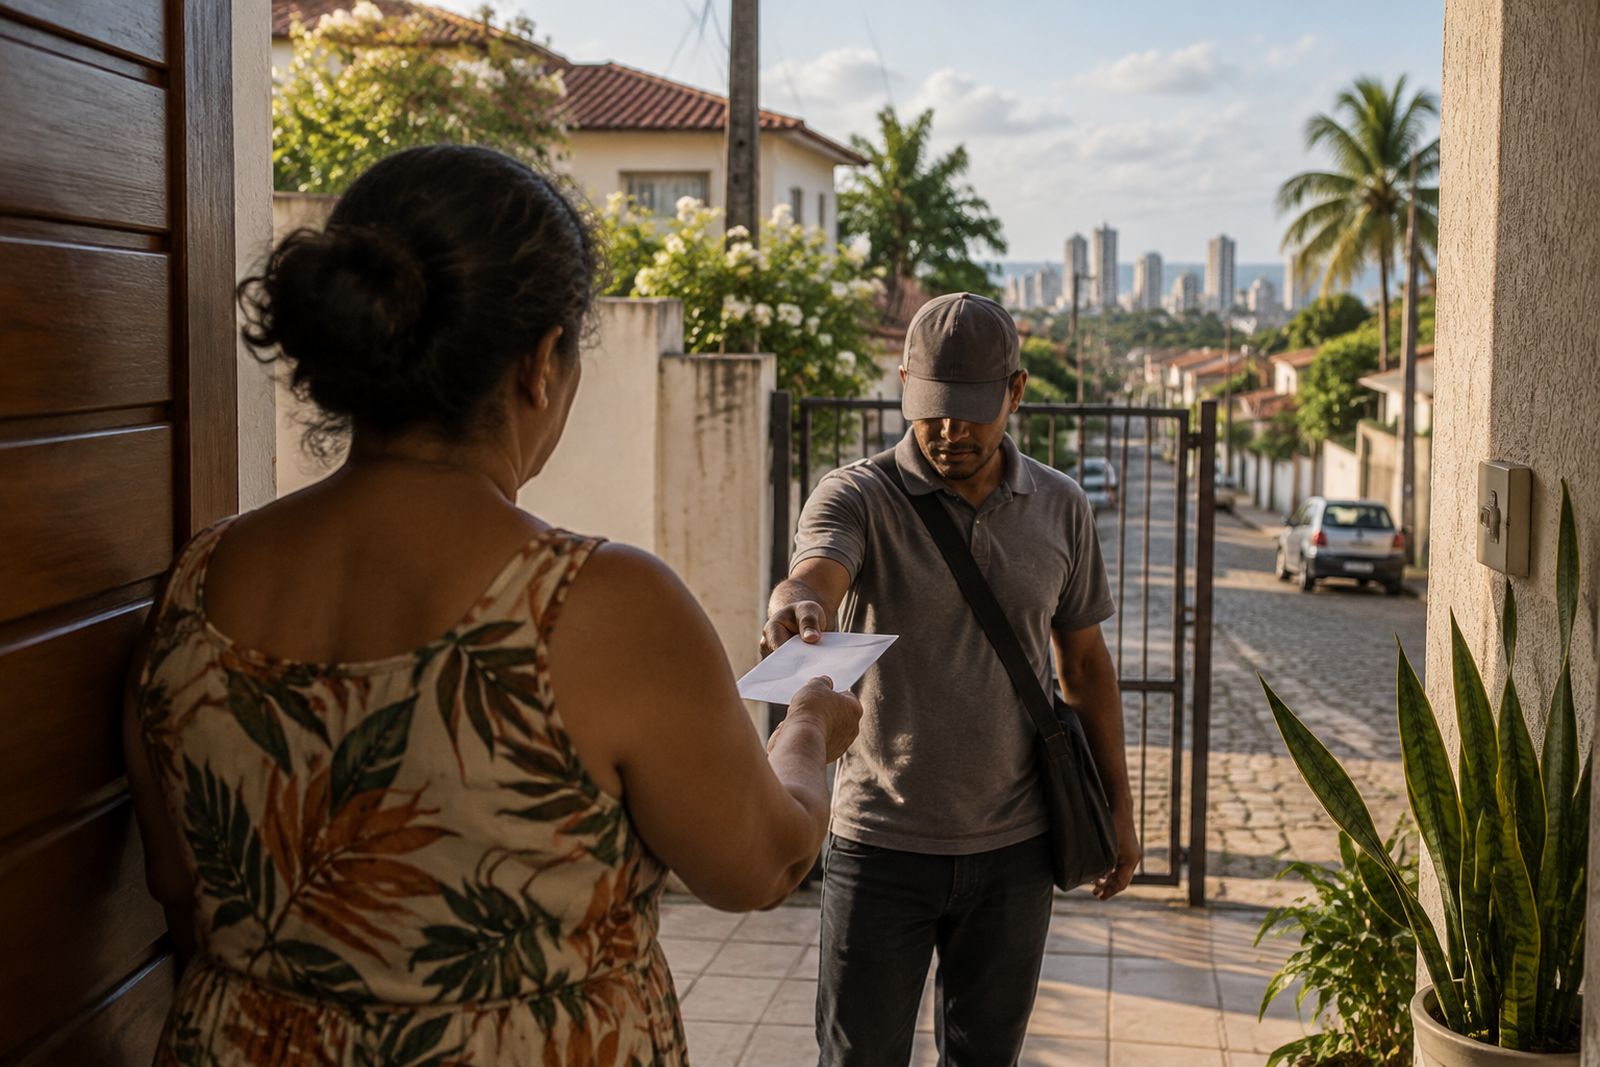
“Roberto perdeu o emprego e acumulou três parcelas atrasadas do financiamento da casa onde mora com a esposa e os dois filhos. Numa terça-feira, um preposto do cartório bateu à sua porta com uma intimação para pagar em 15 dias, e ele não sabia se aquilo já significava que tinha perdido a casa.”
O que diz a lei#
A alienação fiduciária tem um caminho de cobrança próprio, feito no Cartório de Registro de Imóveis e previsto no art. 26 da Lei 9.514/1997. Não é o primeiro atraso que faz o banco ficar com o imóvel, mas o caminho é bem mais curto do que muitos imaginam.
O passo a passo da cobrança#
- Carência: o contrato pode fixar um prazo de tolerância antes de o banco iniciar a cobrança no cartório (art. 26, § 2º). Se o contrato não fixar, a carência é de 15 dias (art. 26, § 2º-A).
- Intimação: vencida a carência, o banco pede ao oficial do Registro de Imóveis que intime o devedor para pagar, em 15 dias, as prestações vencidas e as que vencerem até a data do pagamento, com juros, multas, tributos, condomínio e despesas de cobrança e intimação (art. 26, § 1º). A intimação deve avisar que, sem pagamento, a propriedade será consolidada e o imóvel irá a leilão (art. 26, § 3º).
- Purgação da mora: se o devedor paga no cartório dentro do prazo, o contrato continua normalmente (art. 26, § 5º), e o cartório repassa o valor ao banco.
- Consolidação: sem pagamento, o oficial averba na matrícula a consolidação da propriedade em nome do banco, depois que este comprova o recolhimento do ITBI e, se for o caso, do laudêmio (art. 26, § 7º).
Depois da consolidação, o banco deve promover o leilão público do imóvel em até 60 dias contados dessa averbação (art. 27, caput).
Uma janela extra para quem financiou a moradia#
Nos financiamentos para aquisição ou construção de imóvel residencial, o art. 26-A, § 2º, assegura ao devedor a possibilidade de pagar as parcelas vencidas e as despesas até a data da averbação da consolidação. Nesse caso, o contrato "convalesce", ou seja, volta a valer como antes. Depois da averbação, segundo o STJ no Tema Repetitivo 1.288, não há mais como reativar o contrato pagando apenas o atraso: resta ao devedor o direito de preferência para recomprar o imóvel, pagando o valor integral previsto em lei.
Na prática, o intervalo entre o primeiro atraso e a perda do imóvel pode ser de poucos meses. Por isso, ao receber a intimação do cartório, não a ignore. Confira se os valores cobrados estão corretos, peça ao banco a planilha detalhada da dívida, verifique se a intimação foi feita corretamente e, se possível, procure renegociar antes do fim do prazo de 15 dias. Guarde todos os comprovantes e protocolos.
Se o problema for temporário, vale perguntar ao banco sobre pausa de parcelas, incorporação do atraso ao saldo devedor ou uso do FGTS, quando o contrato permitir. Qualquer acordo deve ser formalizado por escrito, de preferência antes da averbação da consolidação.
Ponto de atenção: A Lei 14.711/2023 fixou carência padrão de 15 dias quando o contrato for omisso (art. 26, § 2º-A), passou de 30 para 60 dias o prazo para o banco promover o leilão após a consolidação (art. 27, caput) e previu que, havendo mais de um imóvel garantindo a mesma dívida em cartórios diferentes, uma só intimação vale para todos os procedimentos (art. 26, § 1º-A). Além disso, o STJ, no Tema Repetitivo 1.288 (REsp 2.126.726/SP, julgado em 10/12/2025 e publicado em 17/12/2025), confirmou que, após a Lei 13.465/2017, consolidada a propriedade sem pagamento do atraso, o devedor tem apenas o direito de preferência.
Fontes para consulta e validação#
- Lei 9.514/1997
- Lei 14.711/2023
- Câmara dos Deputados, Lei 14.711/2023, publicação original
- STJ, notícia sobre o Tema Repetitivo 1.288
- Sturzenegger e Cavalcante, "O prazo que deve constar na intimação para purgação da mora em contratos de alienação fiduciária de bem imóvel é 15 dias"
Aviso importante: este conteúdo tem finalidade informativa e não substitui a orientação de um advogado. Cada contrato, matrícula e processo tem particularidades que só a análise do caso concreto revela. Prazos, percentuais e entendimentos jurisprudenciais podem mudar; antes de tomar qualquer decisão — assinar um distrato, deixar de pagar uma parcela, dar um lance em leilão — procure orientação jurídica especializada.
Escolha uma mensagem pronta e envie agora
Toque em uma das opções abaixo — abrimos o WhatsApp com a mensagem já pré-preenchida.